Gliwice, śląskie
Szczegóły
- Miasto
- Gliwice
- Województwo
- śląskie
- Ulica
- Świętojańska 25
- Cena
- 162 750 zł
- Powierzchnia
- 81,20 m2
- Cena za m2
- 2 004 zł
- Status
- Oferta zakończona
- Tryb sprzedaży
- Licytacja komornicza
- Numer oferty
- 91216X213627875
- Wadium
- 21 700 zł
- Termin wpłaty wadium
- 10-03-2021 Co to znaczy?
Opis
Opis nieruchomości:
Samodzielny lokal niemieszkalny o powierzchni użytkowej 81,20m2, położony na parterze i na I piętrze w budynku niemieszkalnym , lokal posiada oddzielne wejścia z zewnątrz budynku do części położonej na parterze i części położonej na I piętrze; z lokalem związany jest udział 11/100 w częściach wspólnych nieruchomości obejmującej grunt (działka nr 58) wraz z zabudową budynkiem mieszkalnym dwukondygnacyjnym (oficyna), zapisanej w księdze wieczystej XXXX/XXXXXXXX/X.
Suma oszacowania wynosi 217 000,00 zł, zaś cena wywołania jest równa 3/4 sumy oszacowania i wynosi 162 750,00 zł. Licytant przystępujący do przetargu powinien złożyć rękojmię w wysokości jednej dziesiątej sumy oszacowania, to jest 21 700,00 zł. Rękojmia powinna być złożona w gotówce albo w książeczce oszczędnościowej zaopatrzonej w upoważnienie właściciela książeczki do wypłaty całego wkładu stosownie do prawomocnego postanowienia sądu o utracie rękojmi. Rękojmię można uiścić także na konto komornika: PKO Oddział 1 w Gliwicach 42 1020 2401 0000 0002 0230 7338.
Zgodnie z przepisem art. 976 § 1 kpc w przetargu nie mogą uczestniczyć: dłużnik, komornik, ich małżonkowie, dzieci, rodzice i rodzeństwo oraz osoby obecne na licytacji w charakterze urzędowym, licytant, który nie wykonał warunków poprzedniej licytacji, osoby, które mogą nabyć nieruchomość tylko za zezwoleniem organu państwowego, a zezwolenia tego nie przedstawiły.
W ciągu dwóch tygodni przed licytacją wolno oglądać nieruchomość w dni powszednie od godz. 16:00 do godz. 17:00 oraz przeglądać akta postępowania egzekucyjnego w kancelarii komornika.
Prawa osób trzecich nie będą przeszkodą do licytacji i przysądzenia własności na rzecz nabywcy bez zastrzeżeń, jeżeli osoby te przed rozpoczęciem przetargu nie złożą dowodu, iż wniosły powództwo o zwolnienie nieruchomości lub przedmiotów razem z nią zajętych od egzekucji i uzyskały w tym zakresie orzeczenie wstrzymujące egzekucję.
Użytkowanie, służebności i prawa dożywotnika, jeżeli nie są ujawnione w księdze wieczystej lub przez złożenie dokumentu do zbioru dokumentów i nie zostaną zgłoszone najpóźniej na trzy dni przed rozpoczęciem licytacji, nie będą uwzględnione w dalszym toku egzekucji i wygasną z chwilą uprawomocnienia się postanowienia o przysądzeniu własności.
Zgodnie z art. 962 § 1. przystępujący do przetargu jest obowiązany złożyć rękojmię w wysokości jednej dziesiątej sumy oszacowania, najpóźniej w dniu poprzedzającym przetarg.
Zgodnie z § 23 rozporządzenia Ministra finansów z dnia 28 marca 2011 r. w sprawie zwrotu podatku niektórym podatnikom, wystawiania faktur, sposobu ich przechowywania oraz listy towarów i usług, do których nie mają zastosowania zwolnienia od podatku od towarów i usług (Dz. U. Nr 68, poz. 360) komornicy sądowi wykonujący czynności egzekucyjne w rozumieniu przepisów ustawy z dnia 17 listopada 1964 r. - Kodeks postępowania cywilnego, w przypadku sprzedaży towarów, wystawiają w imieniu dłużnika i na jego rachunek faktury potwierdzające dokonanie sprzedaży tych towarów. Fakturę wystawia się, jeżeli na dłużniku spoczywa obowiązek podatkowy związany ze sprzedażą towarów.
Historyczne ceny
Podobne oferty
Zobacz więcej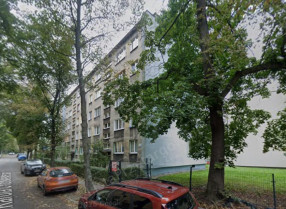
Gliwice, śląskie
Nieruchomość położona w Gliwicach przeznaczona jest do nabycia w trybie przetargu. Szczegółowe parametry, takie jak metraż, liczba pomieszczeń czy cena wywoławcza, nie zostały podane w udostępnionym fragmencie opisu.

Gliwice, śląskie
W licytacji elektronicznej oferowana jest nieruchomość gruntowa w Gliwicach, zabudowana wolnostojącym, podpiwniczonym domem jednorodzinnym o powierzchni użytkowej ok. 152 m² oraz budynkiem gospodarczym na działce o powierzchni ok. 1 899 m². Cena wywołania wynosi 690 300 zł, a teren jest uzbrojony w media i objęty miejscowym planem zagospodarowania przestrzennego.
Gliwice, śląskie
Nieruchomość położona w Gliwicach przeznaczona jest do nabycia w drodze pierwszego ustnego przetargu nieograniczonego. Przetarg odbędzie się w siedzibie właściwego wydziału zajmującego się gospodarką nieruchomościami.
Rodzaje nieruchomości
 Białystok
 Bielsko-Biała
 Bydgoszcz
 Bytom
 Częstochowa
 Gdańsk
 Gdynia
 Gliwice
 Katowice
 Kielce
 Kraków
 Lublin
 Łódź
 Olsztyn
 Poznań
 Radom
 Rzeszów
 Sosnowiec
 Szczecin
 Toruń
 Warszawa
 Wrocław
 Zabrze
 Zielona Góra
 Dolnośląskie
 Kujawsko-Pomorskie
 Lubelskie
 Lubuskie
 Łódzkie
 Małopolskie
 Mazowieckie
 Opolskie
 Podkarpackie
 Podlaskie
 Pomorskie
 Śląskie
 Świętokrzyskie
 Warmińsko-Mazurskie
 Wielkopolskie
 Zachodniopomorskie
Skontaktuj się
+48 515 990 475
Chcesz dostawać powiadomienia o najlepszych ofertach na rynku?
Codziennie przeszukujemy 6 500 tysiąca stron internetowych - z nami nie umknie Ci żadna perełka!