Kraszewo, warmińsko-mazurskie
Szczegóły
- Miasto
- Kraszewo
- Województwo
- warmińsko-mazurskie
- Ulica
- Cena
- 500 000 zł
- Powierzchnia
- 1.96 ha
- Cena za m2
- 26 zł
- Liczba działek
- 1
- Status
- Oferta zakończona
- Tryb sprzedaży
- Przetarg
- Numer oferty
- 404459X947242981
- Wadium
- 50 000 zł
- Termin wpłaty wadium
- 10-02-2025 Co to znaczy?
Opis
Przetarg ogłasza, organizuje i prowadzi Spółka Polskie Koleje Państwowe S.A. Oddział Gospodarowania
Nieruchomościami w Gdańsku przy ul. Dyrekcyjnej 2-4, 80-852 Gdańsk.
Przetarg odbędzie się w dniu 13.02.2025 r. o godz. 13.00 w siedzibie Ogłaszającego, w sali nr 226.
Przedmiot przetargu:
Prawo użytkowania wieczystego gruntu położonego w Kraszewie, województwo warmińsko-mazurskie,
powiat działdowski, oznaczonego w ewidencji gruntów jako działka ewidencyjna nr 153 o pow. 1,9600 ha,
z obrębu 0007 KRASZEWO.
Dla działki nr 153 Sąd Rejonowy w Działdowie, IV Wydział Ksiąg Wieczystych prowadzi księgę wieczystą
nr XXXX/XXXXXXXX/X.
W Dziale I-SP znajduje się wpis dot. prawa użytkowania wieczystego o treści „Działka gruntu nr 153 oddana
w użytkowanie wieczyste” –okres użytkowania 2099-10-27.
W Dziale II jako właściciel wpisany jest Skarb Państwa, natomiast użytkownikiem wieczystym jest PKP S.A.
z siedzibą w Warszawie.
Działy III i IV wolne od wpisów.
Szczegółowe informacje o nieruchomości oraz dodatkowe obciążenia, zobowiązania i oświadczenia nabywcy
oraz PKP S.A., które zostaną zawarte w notarialnej umowie sprzedaży i wpisane do działu III KW zbywanej
nieruchomości zawiera Informacja przetargowa, stanowiąca Załącznik nr 4 do Regulaminu.
Cena wywoławcza: 500.000,00 zł netto
Wadium: 50.000,00 zł
Minimalne postąpienie: 5.000,00 zł
Skutki podatkowe sprzedaży zostaną określone przez PKP S.A. zgodnie z przepisami obowiązującymi w dniu
zawarcia umowy sprzedaży. Do wylicytowanej ceny zbycia nieruchomości zostanie doliczony podatek VAT
o ile wg skutków podatkowych określonych na dzień sprzedaży zajdą przesłanki do jego naliczenia.
Historyczne ceny
Podobne oferty
Zobacz więcej
Kętrzyn, warmińsko-mazurskie
Działka rolna o powierzchni 0,7741 ha położona jest w Kętrzynie w województwie warmińsko-mazurskim. Nieruchomość przeznaczona jest do nabycia w trybie przetargu nieograniczonego, z ceną wywoławczą 80 650 zł.
Ełk, warmińsko-mazurskie
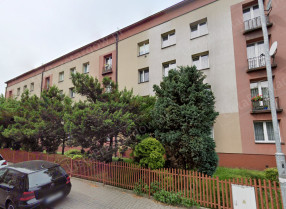
Przestronne mieszkanie o powierzchni 103,63 m² zlokalizowane jest na pierwszym piętrze budynku w Ełku, z przynależną piwnicą 8,53 m² oraz udziałem w nieruchomości wspólnej. Lokal oferowany jest w trybie przetargu, z ceną wywoławczą 400 000 zł i zwolnieniem z podatku VAT.
Tapilkajmy, warmińsko-mazurskie
Lokal użytkowy o powierzchni 34,7 m² położony jest w Tapilkajmach (woj. warmińsko-mazurskie) w parterowym budynku mieszkalno-usługowym z początku XX wieku, w zabudowie wolnostojącej. Nieruchomość obejmuje pomieszczenie świetlicy, segment w budynku gospodarczym o pow. 9,8 m² oraz udział w działce współwłasnościowej i jest oferowana w trybie przetargu.
Rodzaje nieruchomości
 Białystok
 Bielsko-Biała
 Bydgoszcz
 Bytom
 Częstochowa
 Gdańsk
 Gdynia
 Gliwice
 Katowice
 Kielce
 Kraków
 Lublin
 Łódź
 Olsztyn
 Poznań
 Radom
 Rzeszów
 Sosnowiec
 Szczecin
 Toruń
 Warszawa
 Wrocław
 Zabrze
 Zielona Góra
 Dolnośląskie
 Kujawsko-Pomorskie
 Lubelskie
 Lubuskie
 Łódzkie
 Małopolskie
 Mazowieckie
 Opolskie
 Podkarpackie
 Podlaskie
 Pomorskie
 Śląskie
 Świętokrzyskie
 Warmińsko-Mazurskie
 Wielkopolskie
 Zachodniopomorskie
Skontaktuj się
+48 515 990 475
Chcesz dostawać powiadomienia o najlepszych ofertach na rynku?
Codziennie przeszukujemy 6 500 tysiąca stron internetowych - z nami nie umknie Ci żadna perełka!