Złotniki Kujawskie, kujawsko-pomorskie
Szczegóły
- Miasto
- Złotniki Kujawskie
- Województwo
- kujawsko-pomorskie
- Ulica
- Jęczmienna 1
- Cena
- 597 411 zł
- Powierzchnia
- 1,00 m2
- Cena za m2
- 597 411 zł
- Status
- Oferta zakończona
- Tryb sprzedaży
- Licytacja komornicza
- Numer oferty
- 359488X841920899
- Wadium
- 79 655 zł
- Termin wpłaty wadium
- 27-06-2024 Co to znaczy?
Opis
Komornik Sądowy
przy Sądzie Rejonowym w Inowrocławiu
Bartłomiej Karski
Kancelaria Komornicza, ul. Tadeusza Kościuszki 20, Inowrocław, 88-100 Inowrocław
tel. 52 353-04-33 / fax. 52 353-04-33
Sygnatura: GKm 347/19
OBWIESZCZENIE O PIERWSZEJ LICYTACJI NIERUCHOMOŚCI
Komornik Sądowy przy Sądzie Rejonowym w Inowrocławiu Bartłomiej Karski na podstawie art. 953 ustawy z dnia 17 listopada 1964 r. Kodeks postępowania cywilnego (dalej: kpc) podaje do publicznej wiadomości, że w sprawie GKm 347/19 w dniu 28-06-2024 o godz. 10:00 w kancelarii komornika odbędzie się pierwsza licytacja:
- nieruchomości, której właścicielem jest położonej przy Jęczmienna 1, 88-180 Złotniki Kujawskie, dla której Sąd Rejonowy w Inowrocławiu V Wydział Ksiąg Wieczystych (adres: ul. Narutowicza 42, Inowrocław, 88-100 Inowrocław) prowadzi księgę wieczystą o numerze XXXX/XXXXXXXX/X, XXXX/XXXXXXXX/X.
Opis nieruchomości:
1) nieruchomości położonej: 88-180 Złotniki Kujawskie, Jęczmienna nr działki 323/9,
dla której Sąd Rejonowy w Inowrocławiu V Wydział Ksiąg Wieczystych
prowadzi księgę wieczystą o numerze KW 47807 [NKW XXXX/XXXXXXXX/X],
2) nieruchomości położonej: 88-180 Złotniki Kujawskie, ul. Jęczmienna nr działki 323/10,
dla której Sąd Rejonowy w Inowrocławiu V Wydział Ksiąg Wieczystych
prowadzi księgę wieczystą o numerze KW 45163 [NKW XXXX/XXXXXXXX/X]
stanowiących jedną całość użytkową.
Opis nieruchomości: Działka nr 323/9 o pow. 0,1613ha oraz działka nr 323/10 o pow. 0,1414 ha. Dwie nieruchomości gruntowe zabudowane położone obok siebie, stanowiące jedną całość użytkową (gospodarczą):
- nieruchomość gruntowa zabudowana budynkiem mieszkalnym jednorodzinnym wraz z zabudową towarzyszącą
w postaci budynku niemieszkalnego posadowionego na działce nr 323/10,
- nieruchomość gruntowa zabudowana innym budynkiem niemieszkalnym, posadowionym na działce nr 323/9.
Działki ogrodzone jednym płotem z siatki stalowej wspartej na słupkach stalowych. Nieruchomości posiadają wspólny wjazd oraz plac manewrowy. Budynki zlokalizowane na działce 323/9:
- obiekt o nr ewidencyjnym 1441 - budynek drewniany o pow. zabudowy 48,00 m2 posadowiony na płycie betonowej, parterowy, niepodpiwniczony, na dzień oględzin pełnił funkcję biurową,
- na działce ewidencyjnej nr 323/9 posadowione są również garaże blaszane oraz wiata blaszana, obiekty nietrwale związane z gruntem; nie są ujawnione w ewidencji gruntów i budynków.
Budynki zlokalizowane na działce 323/10:
- obiekt o nr ewidencyjnym 1126 - budynek jednorodzinny murowany z pustaka, piętrowy, niepodpiwniczony
o pow. zabudowy 86,00 m2 (pow. użytkowa wynosi ok. 141,73 m2); na parterze znajdują się: pomieszczenie biurowe, komunikacja ze schodami drewniano - metalowymi, korytarz, pom. gospodarcze, WC, kotłownia; na piętrze znajdują się: kuchnia, przedpokój, 3 pokoje, łazienka,
- obiekt o nr ewidencyjnym 1127 - budynek niemieszkalny o pow. zabudowy 138,00 m2, budynek pełniący funkcję warsztatu ślusarskiego, murowany z pustaka, parterowy, niepodpiwniczony.
Łączna powierzchnia zabudowy budynków zlokalizowanych na działce 323/9 i 323/10 z uwzględnieniem liczby kondygnacji wynosi 358,00 m2.
Przeprowadzone czynności nie pozwoliły jednoznacznie stwierdzić czy
w przypadku zbycia cena nieruchomości powinna być powiększona o podatek VAT. Zgodnie
z art. 82a ustawy o podatku od towarów i usług jeżeli udokumentowane działania organów egzekucyjnych lub komorników sądowych, o których mowa w art. 18, nie doprowadziły, na skutek braku możliwości uzyskania niezbędnych informacji od dłużnika, do potwierdzenia spełnienia warunków zastosowania do dostawy towarów,
o której mowa w art. 18, zwolnień od podatku wprowadzonych na podstawie przepisów wydanych na podstawie art. 82 ust. 2 i 3, przyjmuje się, że warunki zastosowania zwolnień od podatku nie są spełnione.
Suma oszacowania wynosi 796 548,00 zł, zaś cena wywołania jest równa 3/4 sumy oszacowania i wynosi 597 411,00 zł. Sprzedaż towaru podlega opodatkowaniu podatkiem VAT w wysokości 23%. Wyżej zaprezentowana kwota stanowi kwotę brutto. Licytant przystępujący do przetargu powinien złożyć rękojmię w wysokości jednej dziesiątej sumy oszacowania, to jest kwotę 79 654,80 zł.
W ciągu dwóch tygodni przed licytacją w sądzie mieszczącycm się pod adresem: ul. Narutowicza 42, Inowrocław, 88-100 Inowrocław można przeglądać protokół opisu i oszacowania wyżej wymienionej nieruchomosći.
Nieruchomość można oglądać w następujących terminach:
| Data oględzin | Godziny oględzin |
|---|---|
| 14.06.2024 | 10:00 - 10:00 |
Zgodnie z art. 962 kpc licytant przystępujący do przetargu powinien złożyć rękojmię najpóźniej w dniu poprzedzającym przetarg.
Rękojmię należy złożyć na konto komornika: Bank Spółdzielczy Inowrocław 79 8149 0000 0000 4555 2000 0010.
Za datę złożenia rękojmi przyjmuje się dzień uznania rachunku bankowego komornika.
Rękojmia może być również złożona w książeczce oszczędnościowej zaopatrzonej w upoważnienie właściciela książeczki do wypłaty całego wkładu stosownie do prawomocnego postanowienia sądu o utracie rękojmi.
Stawienie się jednego licytanta wystarcza do odbycia przetargu.
Prawa osób trzecich nie będą przeszkodą do licytacji i przysądzenia własności na rzecz nabywcy bez zastrzeżeń, jeżeli osoby te przed rozpoczęciem przetargu nie złożą dowodu, iż wniosły powództwo o zwolnienie nieruchomości lub przedmiotów razem z nią zajętych od egzekucji i uzyskały w tym zakresie orzeczenie wstrzymujące egzekucję.
Użytkowanie, służebności i prawa dożywotnika, jeżeli nie są ujawnione w księdze wieczystej lub przez złożenie dokumentu do zbioru dokumentów i nie zostaną zgłoszone najpóźniej na trzy dni przed rozpoczęciem licytacji, nie będą uwzględnione w dalszym toku egzekucji i wygasną z chwilą uprawomocnienia się postanowienia o przysądzeniu własności.
Zgodnie z przepisem art. 976 § 1 kpc w przetargu w przetargu nie mogą uczestniczyć: dłużnik, komornik, ich małżonkowie, dzieci, rodzice i rodzeństwo oraz osoby obecne na licytacji w charakterze urzędowym, licytant, który nie wykonał warunków poprzedniej licytacji, osoby, które mogą nabyć nieruchomość tylko za zezwoleniem organu państwowego, a zezwolenia tego nie przedstawiły.
Zgodnie z art. 18 ustawy o podatku od towarów i usług (Dz.U. Nr 54, poz. 535) komornicy sądowi wykonujący czynności egzekucyjne w rozumieniu przepisów kodeksu postępowania cywilnego są płatnikami podatku od dostawy, dokonywanej w trybie egzekucji, towarów będących własnością dłużnika lub posiadanych przez niego z naruszeniem obowiązujących przepisów. Zgodnie z art. 106 c pkt 2 o podatku od towarów i usług faktury dokumentujące dostawę towarów, o której mowa w art. 18 cytowanej ustawy, z tytułu której na dłużniku ciąży obowiązek podatkowy, wystawiają w imieniu i na rzecz dłużnika komornicy sądowi wykonujący czynności egzekucyjne w rozumieniu przepisów kodeksu postępowania cywilnego.
Komornik Sądowy
Bartłomiej Karski
Historyczne ceny
Podobne oferty
Zobacz więcej
Grudziądz, kujawsko-pomorskie
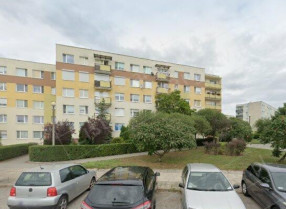
Mieszkanie o powierzchni 65,20 m² w Grudziądzu, położone na 4. piętrze bloku z lat 80., składa się z trzech pokoi, kuchni, łazienki, osobnego WC i przedpokoju, z przynależną piwnicą 2,32 m². Lokal wyposażony jest w instalacje miejskie (prąd, woda, gaz, ogrzewanie i ciepła woda z sieci), okna PCV, a minimalna cena nabycia w trybie sprzedaży od syndyka wynosi 268 800 zł.
Grudziądz, kujawsko-pomorskie
Mieszkanie położone w Grudziądzu (woj. kujawsko-pomorskie) stanowi udział 1/5 w odrębnej własności lokalu wraz z udziałem w nieruchomości wspólnej. Nieruchomość jest przedmiotem licytacji komorniczej z ceną wywołania 29 250 zł.
Bydgoszcz, kujawsko-pomorskie
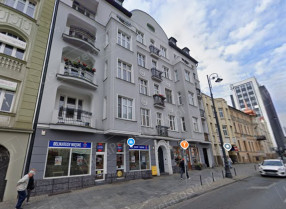
Przestronne mieszkanie o powierzchni 139,2 m² położone jest w Bydgoszczy, na drugim piętrze budynku, z dostępem do mediów takich jak gaz, kanalizacja i woda. Nieruchomość wystawiona jest na licytację komorniczą, a cena wywołania wynosi 485 557,50 zł przy sumie oszacowania 647 410,00 zł.
Rodzaje nieruchomości
 Białystok
 Bielsko-Biała
 Bydgoszcz
 Bytom
 Częstochowa
 Gdańsk
 Gdynia
 Gliwice
 Katowice
 Kielce
 Kraków
 Lublin
 Łódź
 Olsztyn
 Poznań
 Radom
 Rzeszów
 Sosnowiec
 Szczecin
 Toruń
 Warszawa
 Wrocław
 Zabrze
 Zielona Góra
 Dolnośląskie
 Kujawsko-Pomorskie
 Lubelskie
 Lubuskie
 Łódzkie
 Małopolskie
 Mazowieckie
 Opolskie
 Podkarpackie
 Podlaskie
 Pomorskie
 Śląskie
 Świętokrzyskie
 Warmińsko-Mazurskie
 Wielkopolskie
 Zachodniopomorskie
Skontaktuj się
+48 515 990 475
Chcesz dostawać powiadomienia o najlepszych ofertach na rynku?
Codziennie przeszukujemy 6 500 tysiąca stron internetowych - z nami nie umknie Ci żadna perełka!