Jelenia Góra, dolnośląskie
Szczegóły
- Miasto
- Jelenia Góra
- Województwo
- dolnośląskie
- Ulica
- Bankowa 19
- Cena
- 2 300 000 zł
- Powierzchnia
- 2 862,62 m2
- Cena za m2
- 803 zł
- Status
- Oferta zakończona
- Tryb sprzedaży
- Przetarg
- Numer oferty
- 232110X543601623
- Wadium
- brak danych
- Termin wpłaty wadium
- 15-12-2022 Co to znaczy?
Opis
PKO BANK POLSKI SPÓŁKA AKCYJNA
ul. Puławska 15, 02-515 Warszawa
ZAMIERZA SPRZEDAĆ PRAWO DO NIERUCHOMOŚCI POŁOŻONEJ W JELENIEJ GÓRZE, UL. BANKOWEJ 19
Przedmiotem sprzedaży jest prawo użytkowania wieczystego działek gruntu o nr ew. 77/3, 77/4, (obręb 0028-0028 NE, Jelenia Góra) , o powierzchni łącznej 2.806,00 m² wraz z budynkami stanowiącymi odrębną od gruntu własność.
Dla przedmiotowej nieruchomości Sąd Rejonowy w Jeleniej Górze, VI Wydział ksiąg Wieczystych prowadzi księgę wieczystą nr XXXX/XXXXXXXX/X.
Informacje o Nieruchomości:
Zgodnie z obowiązującym Planem Zagospodarowania Przestrzennego terenu Przedmieścia Południowego w Jeleniej Górze zatwierdzonego Uchwałą nr 224.XXXI.2016 Rady Miejskiej Jeleniej Góry z dnia 06 września 2016 r przedmiotowa nieruchomość położona jest na obszarze oznaczonym na dokumentach planistycznych symbolem 2 MW, U, ZP, KS jako teren przeznaczony pod zabudowę mieszkaniowo- wielorodzinną/lub usługową/lub zieleń urządzoną/lub obsługę komunikacji.
Teren na którym znajduje się nieruchomość objęty jest strefą ochrony konserwatorskiej. W szczególności ochroną konserwatorską objęty jest obszar wchodzący w skład układu urbanistycznego przedmieście południowe miasta Jelenia Góra wpisanego do rejestru zabytków pod numerem A/5836 z dnia 06.07.2016
Budynek przy ul. Bankowej 19 stanowi pustostan i wymaga przeprowadzenia prac remontowych i konserwatorskich wewnątrz i na zewnątrz budynku. Zbudowany w 1892 r., w części frontowej od ulicy Bankowej trzy kondygnacyjny, od zaplecza jednokondygnacyjny, podpiwniczony. Budynek przy ul. Piłsudskiego 52 zbudowany w 1984 r, o dwóch kondygnacjach nadziemnych, podpiwniczony. Aktualnie budynek położony przy ul. Piłsudskiego 52 jest wynajmowany (umowa zawarta na czas określony, budynek po remoncie generalnym).
Zgodnie z opracowaniem z dnia 20.01.2016 r „Inwentaryzacja sporządzona na potrzeby określenia podstawy opodatkowania” budynku biurowego położonego w Jeleniej Górze przy Bankowej 19, powierzchnia netto budynku wynosi 2055,93 m², a powierzchnia będąca podstawą do opodatkowania 1963,32 m².
Zgodnie z opracowaniem z dnia 20.01.2016 r „Inwentaryzacja sporządzona na potrzeby określenia podstawy opodatkowania” budynku biurowego położonego w Jeleniej Górze przy ulicy Piłsudskiego 52 a, powierzchnia netto budynku wynosi 806,69 m², a powierzchnia będąca podstawą do opodatkowania 650,91 m².
Nieruchomość posiada bezpośredni dostęp do drogi publicznej - ul. Józefa Piłsudskie 58, obręb 0028-28 NE, budynek przy ulicy Bankowej 19 pomimo bezpośredniego położenia przy drodze publicznej (ulicy Bankowej, działka 58/3 arkusz mapy 58, obręb 0028-28 NE) nie ma zapewnionego bezpośredniego dostępu do drogi publicznej.
Nieruchomość zostanie wydana nabywcy w terminie 8 dni roboczych od daty podpisania umowy sprzedaży, nie wcześniej, niż po zapłaceniu całej ceny zakupu Nieruchomości;
Oczekiwana cena sprzedaży wynosi 2 300 000 zł (słownie: dwa miliony trzysta tysięcy złotych) netto.
Planowana sprzedaż nieruchomości będzie podlegać zwolnieniu z opodatkowania VAT na podstawie art. 43 ust. 1 pkt 10 UVAT. Wybór opcji opodatkowania transakcji możliwy będzie, jeżeli nabywca będzie posiadał status czynnego podatnika VAT oraz bank i nabywca przed dokonaniem dostawy (lub w umowie sprzedaży) złożą zgodnie oświadczenie o wyborze opcji opodatkowania do naczelnika urzędu skarbowego właściwego dla nabywcy.
Sprzedający oraz nabywca mogą przed zawarciem umowy sprzedaży wystąpić do organu podatkowego o wydanie interpretacji podatkowej dotyczącej sposobu opodatkowania Nieruchomości.
Na nabywcy Nieruchomości będzie spoczywał obowiązek zapłaty podatku od czynności cywilnoprawnych (PCC) w wysokości 2% wartości rynkowej Nieruchomości, przy czym w przypadku wyboru opcji opodatkowania podatkiem od towarów i usług zgodnie z pkt 2, nabywca nie będzie zobowiązany do zapłaty PCC w zakresie opodatkowanym podatkiem od towarów i usług.
Historyczne ceny
Podobne oferty
Zobacz więcej
Jelenia Góra, dolnośląskie
Na licytacji elektronicznej oferowany jest udział 1/2 w mieszkaniu o powierzchni 127,9 m², położonym na pierwszym piętrze budynku mieszkalnego w Jeleniej Górze, składającym się z 4 pokoi, kuchni, spiżarni, łazienki z WC, werandy i przedpokoju. Do lokalu przynależą obszerne pomieszczenia dodatkowe (m.in. piwnica, pokój letni, garaż) o łącznej powierzchni 108,1 m², a cena wywołania wynosi 211 035 zł.
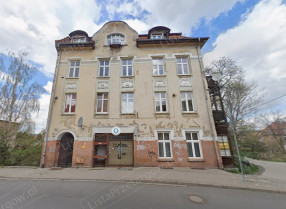
Jelenia Góra, dolnośląskie
Lokal użytkowy o powierzchni 32,30 m² położony jest w Jeleniej Górze, w rejonie ulicy Cieplickiej. Składa się z jednego pomieszczenia i jest oferowany do nabycia w drodze przetargu.
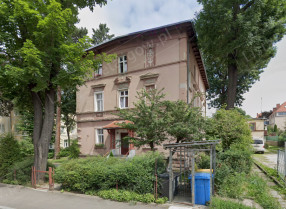
Jelenia Góra, dolnośląskie
Lokal użytkowy – garaż o powierzchni 14,80 m² położony jest w Jeleniej Górze, w przyziemiu budynku (kondygnacja podziemna) i składa się z jednego pomieszczenia. Nieruchomość jest przedmiotem przetargu wraz z udziałem w częściach wspólnych budynku i gruncie.
Rodzaje nieruchomości
 Białystok
 Bielsko-Biała
 Bydgoszcz
 Bytom
 Częstochowa
 Gdańsk
 Gdynia
 Gliwice
 Katowice
 Kielce
 Kraków
 Lublin
 Łódź
 Olsztyn
 Poznań
 Radom
 Rzeszów
 Sosnowiec
 Szczecin
 Toruń
 Warszawa
 Wrocław
 Zabrze
 Zielona Góra
 Dolnośląskie
 Kujawsko-Pomorskie
 Lubelskie
 Lubuskie
 Łódzkie
 Małopolskie
 Mazowieckie
 Opolskie
 Podkarpackie
 Podlaskie
 Pomorskie
 Śląskie
 Świętokrzyskie
 Warmińsko-Mazurskie
 Wielkopolskie
 Zachodniopomorskie
Skontaktuj się
+48 515 990 475
Chcesz dostawać powiadomienia o najlepszych ofertach na rynku?
Codziennie przeszukujemy 6 500 tysiąca stron internetowych - z nami nie umknie Ci żadna perełka!