Wróć do listy
Sosnowiec, śląskie
Działka
Zakończona
96 670 zł
0.2316 ha
Szczegóły
- Miasto
- Sosnowiec
- Województwo
- śląskie
- Ulica
- Zaruskiego
- Cena
- 96 670 zł
- Powierzchnia
- 0.2316 ha
- Cena za m2
- 42 zł
- Liczba działek
- 1
- Status
- Oferta zakończona
- Tryb sprzedaży
- Licytacja komornicza
- Numer oferty
- 110441X258652825
- Wadium
- 19 334 zł
- Termin wpłaty wadium
- 26-05-2021 Co to znaczy?
Opis
Komornik Sądowy przy Sądzie Rejonowym w Sosnowcu na podstawie art. 953 kpc podaje do publicznej wiadomości, że w dniu 27-05-2021 o godz. 10:00 w kancelarii komornika odbędzie się druga licytacja:
- nieruchomości położonej przy zaruskiego , 41-219 Sosnowiec, dla której Sąd Rejonowy w Sosnowcu prowadzi księgę wieczystą o numerze XXXX/XXXXXXXX/X.
Opis nieruchomości:
3) Nieruchomości gruntowej niezabudowanej położonej w miejscowości Sosnowiec, przy ul. Zaruskiego. Nieruchomość składa się z działki ewidencyjnej oznaczonej numerem: 3665/6 o powierzchni: 0,2316 ha, (2 316 m2). Dla przedmiotowej nieruchomości Sąd Rejonowy w Sosnowcu VI Wydział Ksiąg Wieczystych prowadzi Księgę wieczystą oznaczoną numerem XXXX/XXXXXXXX/X Nieruchomość leży na obszarze należącym do Katowickiej Specjalnej Strefy Ekonomicznej S.A. i jest przeznaczona pod zabudowę przemysłową. Nieruchomość oszacowana jest na kwotę: 157 187zł. netto Kwota oszacowania brutto: 193 340,01 zł. (kwota zawiera 23 % należnego podatku VAT) Cena wywoławcza w powyższej licytacji wynosi: jedną drugą wartości oszacowania tj. kwotę: 96 670 zł. brutto (kwota zawiera 23 % należnego podatku VAT)
Suma oszacowania wynosi 193 340,01 zł, zaś cena wywołania jest równa 1/2 sumy oszacowania i wynosi 96 670,00 zł. Licytant przystępujący do przetargu powinien złożyć rękojmię w wysokości jednej dziesiątej sumy oszacowania, to jest 19 334,00 zł.
W ciągu dwóch tygodni przed licytacją wolno oglądać nieruchomość w dni powszednie od godz. 10:00 do godz. 15:00 oraz przeglądać akta postępowania egzekucyjnego w kancelarii komornika.
Rękojmia powinna być złożona w gotówce albo w książeczce oszczędnościowej zaopatrzonej w upoważnienie właściciela książeczki do wypłaty całego wkładu stosownie do prawomocnego postanowienia sądu o utracie rękojmi. Rękojmię można uiścić także na konto komornika: BGŻ BNP PARIBAS S.A 20160014621823917540000001.
Zgodnie z przepisem art. 976 § 1 kpc w przetargu w przetargu nie mogą uczestniczyć: dłużnik, komornik, ich małżonkowie, dzieci, rodzice i rodzeństwo oraz osoby obecne na licytacji w charakterze urzędowym, licytant, który nie wykonał warunków poprzedniej licytacji, osoby, które mogą nabyć nieruchomość tylko za zezwoleniem organu państwowego, a zezwolenia tego nie przedstawiły.
Prawa osób trzecich nie będą przeszkodą do licytacji i przysądzenia własności na rzecz nabywcy bez zastrzeżeń, jeżeli osoby te przed rozpoczęciem przetargu nie złożą dowodu, iż wniosły powództwo o zwolnienie nieruchomości lub przedmiotów razem z nią zajętych od egzekucji i uzyskały w tym zakresie orzeczenie wstrzymujące egzekucję.
Użytkowanie, służebności i prawa dożywotnika, jeżeli nie są ujawnione w księdze wieczystej lub przez złożenie dokumentu do zbioru dokumentów i nie zostaną zgłoszone najpóźniej na trzy dni przed rozpoczęciem licytacji, nie będą uwzględnione w dalszym toku egzekucji i wygasną z chwilą uprawomocnienia się postanowienia o przysądzeniu własności.
Zgodnie z art. 962 § 1. przystępujący do przetargu jest obowiązany złożyć rękojmię w wysokości jednej dziesiątej sumy oszacowania, najpóźniej w dniu poprzedzającym przetarg.
Zgodnie z § 23 rozporządzenia Ministra finansów z dnia 28 marca 2011 r. w sprawie zwrotu podatku niektórym podatnikom, wystawiania faktur, sposobu ich przechowywania oraz listy towarów i usług, do których nie mają zastosowania zwolnienia od podatku od towarów i usług (Dz. U. Nr 68, poz. 360) komornicy sądowi wykonujący czynności egzekucyjne w rozumieniu przepisów ustawy z dnia 17 listopada 1964 r. - Kodeks postępowania cywilnego, w przypadku sprzedaży towarów, wystawiają w imieniu dłużnika i na jego rachunek faktury potwierdzające dokonanie sprzedaży tych towarów. Fakturę wystawia się, jeżeli na dłużniku spoczywa obowiązek podatkowy związany ze sprzedażą towarów.
Historyczne ceny
Podobne oferty
Zobacz więcej
-47%
Sosnowiec, śląskie
Mieszkanie
234 000 zł
3 567 zł/m2
-17%
Sosnowiec, śląskie
Mieszkanie
323 091 zł
5 613 zł/m2
-45%
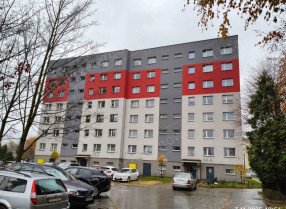
Sosnowiec, Kazimierz Górniczy
Mieszkanie
178 000 zł
3 358 zł/m2
Mieszkanie o powierzchni 47,4 m² położone w Sosnowcu, w dzielnicy Kazimierz Górniczy, składa się z 2 pokoi, kuchni, WC, balkonu oraz piwnicy i znajduje się na 1. piętrze 7‑kondygnacyjnego budynku. Lokal z prawem własności, wyposażony w media (woda, gaz, internet), oferowany jest w trybie licytacji komorniczej z ceną wywołania 178 000 zł.
Rodzaje nieruchomości
 Białystok
 Bielsko-Biała
 Bydgoszcz
 Bytom
 Częstochowa
 Gdańsk
 Gdynia
 Gliwice
 Katowice
 Kielce
 Kraków
 Lublin
 Łódź
 Olsztyn
 Poznań
 Radom
 Rzeszów
 Sosnowiec
 Szczecin
 Toruń
 Warszawa
 Wrocław
 Zabrze
 Zielona Góra
 Dolnośląskie
 Kujawsko-Pomorskie
 Lubelskie
 Lubuskie
 Łódzkie
 Małopolskie
 Mazowieckie
 Opolskie
 Podkarpackie
 Podlaskie
 Pomorskie
 Śląskie
 Świętokrzyskie
 Warmińsko-Mazurskie
 Wielkopolskie
 Zachodniopomorskie
Skontaktuj się
Chcesz się dowiedzieć więcej, zadzwoń:
+48 515 990 475
+48 515 990 475
Chcesz dostawać powiadomienia o najlepszych ofertach na rynku?
Codziennie przeszukujemy 6 500 tysiąca stron internetowych - z nami nie umknie Ci żadna perełka!
Popularne portale - rynek wtórny
Kilkanaście portali i serwisów z ogłoszeniami z całej Polski.
Przetargi
Strony spółdzielni, spółki skarbu państwa, urzędy miast i wiele innych.
Licytacja komornicza
Mieszkanie dłużnika sprzedawane przez komornika sądowego.
Zakup od syndyka
Mieszkanie firmy lub osoby prywatnej, która ogłosiła upadłość sprzedawane przez syndyka.